JORDI SOLE TUYA
Diplomado en ciencias empresariales, director ejecutivo de Kreedit, consultor y miembro del comité de dirección en distintos grupos industriales. Mis inquietudes en el ámbito del management me han llevado a realizar el Executive Master en Corporate Finance & Law de ESADE, el Programa Mergers & Acquisitions (M&A) de la Columbia University (Nueva York), el Programa de Capital Riesgo del Instituto de Estudios Financieros (IEF), la Diplomatura en Control de Gestión de EADA y el Programa de la Escuela de Business Angels de ESADE. Acumulo más de 25 años de experiencia gestionando proyectos empresariales de mediana dimensión, principalmente, e... Ver más
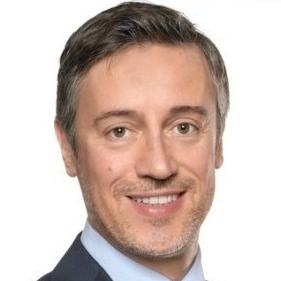
Diplomado en ciencias empresariales, director ejecutivo de Kreedit, consultor y miembro del comité de dirección en distintos grupos industriales.
Mis inquietudes en el ámbito del management me han llevado a realizar el Executive Master en Corporate Finance & Law de ESADE, el Programa Mergers & Acquisitions (M&A) de la Columbia University (Nueva York), el Programa de Capital Riesgo del Instituto de Estudios Financieros (IEF), la Diplomatura en Control de Gestión de EADA y el Programa de la Escuela de Business Angels de ESADE.
Acumulo más de 25 años de experiencia gestionando proyectos empresariales de mediana dimensión, principalmente, en el ámbito industrial, donde he tenido que lidiar con situaciones complejas. Durante los últimos 12 años me he especializado en la financiación mediante deuda de empresas de mediana dimensión, habiendo llegado a asesorar a más de 1.500 empresas en este ámbito, lo que me ha dado la oportunidad de colaborar con todos los perfiles de entidades financieras que operan en España y encontrar soluciones a todo tipo de casuísticas.
En el ámbito asociativo y empresarial, actualmente, soy miembro del Consejo Asesor del Área Académica de Finanzas y Contabilidad de la Barcelona School of Management (UPF – Universidad Pompeu Fabra), miembro de la Comisión de Financiación Empresarial de la Cámara de Comercio de Barcelona, Patrono de la Fundación Especial Pinnae (sucesora de la obra social de la antigua Caixa Penedés) y conferenciante especializado en financiación de empresas mediante deuda.
Mi compromiso con el entorno empresarial me ha dado la oportunidad de asumir responsabilidades como las siguientes: Presidente de la Asociación de Empresarios del Alt Penedés, Baix Penedés y Garraf (ADEPG); Presidente Nacional de las Jóvenes Cámaras de Cataluña; Presidente de la Fundación Privada Jóvenes Cámaras de Cataluña; Presidente de la Federación de Asociaciones de Jóvenes Empresarios y Emprendedores de Cataluña (FAJEEC); miembro del Comité Ejecutivo y de la Junta Directiva de Fomento del Trabajo y de Fepime; y miembro de la Comisión de Jóvenes Empresarios y de la Comisión de Industria de la Cámara de Comercio de Barcelona.
He aprendido, sobretodo, de las experiencias que he tenido la oportunidad de vivir en primera persona, tanto dirigiendo el área económico-financiera en grupos industriales como participando como socio en diversas empresas. En algunos casos, creándolas y, en otros, invirtiendo en ellas. De ello, he cosechado fracasos y éxitos, que han contribuido a forjarme como el profesional que soy hoy: pragmático y ejecutivo.
Formo parte como inversor en la Red de Inversores Privados y Family Offices del IESE y como Business Angel en EsadeBAN y Economistas BAN.
Durante mi carrera he recibido varios reconocimientos, como los siguientes: Premio “Joven Emprendedor 2011” de la Asociación de Empresarios del Alt Penedés, Baix Penedés y Garraf – ADEPG (2011); Senador de la Junior Chamber International (2009); Socio de honor de la Joven Cámara Internacional de Empresarios de Barcelona (2007); Premio al Mejor Speech en el XXXIVº Congreso Nacional de Jóvenes Cámaras de Cataluña (2002).
Ver menos
JORDI SOLE TUYA
Barcelona, EspañaConferencista | Panelista
Diplomado en ciencias empresariales, director ejecutivo de Kreedit, consultor y miembro del comité de dirección en distintos grupos industriales. Mis inquietudes en el ámbito del management me han llevado a realizar el Executive Master en Corporate Finance & Law de ESADE, el Programa Mergers & Acquisitions (M&A) de la Columbia University (Nueva York), el Programa de Capital Riesgo del Instituto de Estudios Financieros (IEF), la Diplomatura en Control de Gestión de EADA y el Programa de la Escuela de Business Angels de ESADE. Acumulo más de 25 años de experiencia gestionando proyectos empresariales de mediana dimensión, principalmente, e... Ver más
Diplomado en ciencias empresariales, director ejecutivo de Kreedit, consultor y miembro del comité de dirección en distintos grupos industriales.
Mis inquietudes en el ámbito del management me han llevado a realizar el Executive Master en Corporate Finance & Law de ESADE, el Programa Mergers & Acquisitions (M&A) de la Columbia University (Nueva York), el Programa de Capital Riesgo del Instituto de Estudios Financieros (IEF), la Diplomatura en Control de Gestión de EADA y el Programa de la Escuela de Business Angels de ESADE.
Acumulo más de 25 años de experiencia gestionando proyectos empresariales de mediana dimensión, principalmente, en el ámbito industrial, donde he tenido que lidiar con situaciones complejas. Durante los últimos 12 años me he especializado en la financiación mediante deuda de empresas de mediana dimensión, habiendo llegado a asesorar a más de 1.500 empresas en este ámbito, lo que me ha dado la oportunidad de colaborar con todos los perfiles de entidades financieras que operan en España y encontrar soluciones a todo tipo de casuísticas.
En el ámbito asociativo y empresarial, actualmente, soy miembro del Consejo Asesor del Área Académica de Finanzas y Contabilidad de la Barcelona School of Management (UPF – Universidad Pompeu Fabra), miembro de la Comisión de Financiación Empresarial de la Cámara de Comercio de Barcelona, Patrono de la Fundación Especial Pinnae (sucesora de la obra social de la antigua Caixa Penedés) y conferenciante especializado en financiación de empresas mediante deuda.
Mi compromiso con el entorno empresarial me ha dado la oportunidad de asumir responsabilidades como las siguientes: Presidente de la Asociación de Empresarios del Alt Penedés, Baix Penedés y Garraf (ADEPG); Presidente Nacional de las Jóvenes Cámaras de Cataluña; Presidente de la Fundación Privada Jóvenes Cámaras de Cataluña; Presidente de la Federación de Asociaciones de Jóvenes Empresarios y Emprendedores de Cataluña (FAJEEC); miembro del Comité Ejecutivo y de la Junta Directiva de Fomento del Trabajo y de Fepime; y miembro de la Comisión de Jóvenes Empresarios y de la Comisión de Industria de la Cámara de Comercio de Barcelona.
He aprendido, sobretodo, de las experiencias que he tenido la oportunidad de vivir en primera persona, tanto dirigiendo el área económico-financiera en grupos industriales como participando como socio en diversas empresas. En algunos casos, creándolas y, en otros, invirtiendo en ellas. De ello, he cosechado fracasos y éxitos, que han contribuido a forjarme como el profesional que soy hoy: pragmático y ejecutivo.
Formo parte como inversor en la Red de Inversores Privados y Family Offices del IESE y como Business Angel en EsadeBAN y Economistas BAN.
Durante mi carrera he recibido varios reconocimientos, como los siguientes: Premio “Joven Emprendedor 2011” de la Asociación de Empresarios del Alt Penedés, Baix Penedés y Garraf – ADEPG (2011); Senador de la Junior Chamber International (2009); Socio de honor de la Joven Cámara Internacional de Empresarios de Barcelona (2007); Premio al Mejor Speech en el XXXIVº Congreso Nacional de Jóvenes Cámaras de Cataluña (2002).
Ver menos
País de residencia: España
Nacionalidad: España
Idiomas: Español

Financiación de empresas en tiempos de crisis
De 1 Hora a 2 Horas
Sugerencias para gestionar la empresa en tiempos de Covid-19
¿Financiación o endeudamiento?
El rol de un consejero externo en la empresa
-
INSTITUTO DE ESTUDIOS FINANCIEROS
- Retos de la gestión financiera y opciones de financiación a partir de 2021
- 2020
-
AIFTOP
- Gestión financiera en tiempos de Covid-19
- 2020
-
NOVICAP
- Las líneas ICO a debate
- 2019
-
DIRECTOR EJECUTIVO
- KREEDIT
- 2010 - Actual
-
CONSEJERO
- GIDE INDUSTRIAL
- 2020 - Actual
-
MERGERS & ACQUISITIONS
- COLUMBIA UNIVERSITY - GRADUATE SCHOOL OF BUSINESS (NY, USA)
- 2015
-
EXECUTIVE MASTER CORPORATE FINANCE
- ESADE
- 2015
¿Dónde están las fusiones bancarias que sí interesan?
Abrir enlace
Podríamos afirmar que, si el negocio de la intermediación bancaria no genera margen para quien lo opera, es porque no aporta valor y, por tanto, se puede prescindir de él.
El sector bancario es uno de los más proclives a afrontar la falta de rentabilidad con concentraciones que buscan, principalmente, sinergias en costes. En España siempre ha sido así. Esto es lo que persigue la fusión entre CaixaBank y Bankia. No obstante, la reducción de costes no será inmediata, puesto que, de entrada, los costes se incrementarán por la propia reestructuración y la ruptura de acuerdos con alguna aseguradora. Las consecuencias que el coronavirus acarreará al sector bancario en los próximos meses justifican por sí solas una fusión que, en otro caso, hubiera tenido que lidiarse con cuestiones políticas, ideológicas y autonómicas.
De esto y de la al parecer inmediata fusión entre La Caixa y Bankia hablo en este artículo publicado por el medio económico Cinco Días tanto en su edición en papel como en su edición digital
Las mejores soluciones de financiación
Abrir enlace
En la situación actual, lograr financiación es todo un reto para las empresas, especialmente para las PYMES.
De ello hablo en esta extensa entrevista que me realizaron en Sector Ejecutivo donde además comento la reciente fusión entre Bankia y La Caixa, que como ha demostrado la encuesta de clima de Kreedit la mayoría de las pymes considera que será perjudicial para ellas.
PYMES: Cómo va a cambiar el mercado de la financiación
Abrir enlace
A partir de la primavera de 2021 las empresas se van a encontrar con un nuevo escenario económico, en el cual les va a ser muy difícil acceder a fuentes de liquidez. Sobre todo, va a ser más complicado acceder a la tradicional financiación bancaria. ¿Cómo mantener la solvencia?
Por un lado, van a llegar a ese periodo con una cuenta de resultados deteriorada como consecuencia de la crisis causada por el Covid-19 desde marzo de este año. Además, como sus balances mostrarán un sobrendeudamiento por la financiación adicional capturada para cubrir los pagos en los meses de baja actividad, los bancos serán más reacios a proporcionarles financiación.
Adicionalmente, en ese momento, los bancos tampoco contarán con el aval del ICO. A ello hay que sumar el profundo cambio que se va a producir en la relación entre las empresas y los bancos, lo que también dificultará el acceso de las empresas –especialmente las pymes− a la financiación bancaria. ¿Qué hacer en esta tesitura?
Podéis leer la respuesta a estos interrogantes en este artículo que escribí para Canal CEO.
¿Dónde está la banca?
Abrir enlace
Los nubarrones que acechan en el horizonte han asustado —¡y de qué manera!— a la banca tradicional, que lleva más de seis meses replegándose. Algunas entidades han desaparecido por completo del mercado de la financiación de pequeñas y medianas empresas.
Así lo explico en esta columna aparecida en la versión en papel del diario Expansión.
En ella cuento cómo hay quien aprovecha este repliegue de la banca tradicional para pegar un buen mordisco al pastel y arañar un poco más de cuota de mercado. Me refiero a algunas compañías de direct lending —la banca en la sombra— que han visto en este escenario su oportunidad para ganar visibilidad y negocio.
También explico cómo las pymes son las que más van a sufrir con la reducción de la financiación bancaria. A las dificultades que venían padeciendo por la reducción del ritmo de entrada de pedidos y una cierta caída de márgenes, se va a sumar la necesidad de amortizar antes de lo esperado la deuda bancaria a corto plazo. Y ello, en muchos casos, es materialmente imposible.
Binomio pyme-crédito
Abrir enlace
Los grandes grupos bancarios españoles no han salido bien parados del último test de estrés llevado a cabo por la Autoridad Bancaria Europea hace sólo unas semanas. De los 48 bancos analizados, Santander ha quedado en la posición 32ª, CaixaBank en la 34ª, BBVA en la 37ª y Banco Sabadell en la 43ª (el sexto por la cola).
Por lo que respecta a la banca mediana y pequeña española –no analizada en dicho test–, nos encontramos con alguna entidad que ya manifestó su decisión de abandonar España; otras que están en venta, pero sin comprador interesado; y otras con incrementos de mora alarmantes.
Es especialmente necesario tratar de estabilizar la financiación ante la inminente restricción y contracción del crédito bancario. En este sentido, se sugiere incrementar la diversificación de las fuentes de financiación.
Nuevamente, se tendrá que priorizar la viabilidad por encima de la rentabilidad. Una vez más, la restricción del crédito va a poner en riesgo la continuidad de muchas pymes. Por ello, cobrará especial sentido apoyarse, sin complejos, en asesores financieros independientes y cualificados para afrontar los años que vienen por delante.
Podéis leer mi reflexión completa a este respecto en la siguiente columna publicada por Expansión en la versión en papel del diario Expansión en su edición de Cataluña.
Evaluaciones de los clientes
0.0
Valoración total de la Mente
5 estrellas
4 estrellas
3 estrellas
2 estrellas
1 estrellas
Dominio del tema
0.0
Discurso fluido y secuenciado
0.0
Capta la atención del público
0.0
Es inspirador e impactante
0.0
{{ primeraLetraMayus(calificacion.titulo) }}
Comentario de {{ primeraLetraMayus(calificacion.nombre) }} {{ calificacion.cargo }} en {{ calificacion.nombre_empresa }} el {{ formatoFecha(calificacion.created_at) }}
Conferencias, Cursos y/o Talleres
-

Financiación de empresas en tiempos de crisis
De 1 Hora a 2 Horas
Videos en acción
Eventos y Clientes
-
INSTITUTO DE ESTUDIOS FINANCIEROS
- Retos de la gestión financiera y opciones de financiación a partir de 2021
- 2020
-
AIFTOP
- Gestión financiera en tiempos de Covid-19
- 2020
-
NOVICAP
- Las líneas ICO a debate
- 2019
-
INSTITUTO DE ESTUDIOS FINANCIEROS
- Retos de la gestión financiera y opciones de financiación a partir de 2021
- 2020
-
AIFTOP
- Gestión financiera en tiempos de Covid-19
- 2020
-
NOVICAP
- Las líneas ICO a debate
- 2019
Experiencia Profesional
-
DIRECTOR EJECUTIVO
- KREEDIT
- 2010 - Actual
-
CONSEJERO
- GIDE INDUSTRIAL
- 2020 - Actual
-
DIRECTOR EJECUTIVO
- KREEDIT
- 2010 - Actual
-
CONSEJERO
- GIDE INDUSTRIAL
- 2020 - Actual
Estudios
-
MERGERS & ACQUISITIONS
- COLUMBIA UNIVERSITY - GRADUATE SCHOOL OF BUSINESS (NY, USA)
- 2015
-
EXECUTIVE MASTER CORPORATE FINANCE
- ESADE
- 2015
-
MERGERS & ACQUISITIONS
- COLUMBIA UNIVERSITY - GRADUATE SCHOOL OF BUSINESS (NY, USA)
- 2015
-
EXECUTIVE MASTER CORPORATE FINANCE
- ESADE
- 2015
Artículos
¿Dónde están las fusiones bancarias que sí interesan?
Abrir enlacePodríamos afirmar que, si el negocio de la intermediación bancaria no genera margen para quien lo opera, es porque no aporta valor y, por tanto, se puede prescindir de él.
El sector bancario es uno de los más proclives a afrontar la falta de rentabilidad con concentraciones que buscan, principalmente, sinergias en costes. En España siempre ha sido así. Esto es lo que persigue la fusión entre CaixaBank y Bankia. No obstante, la reducción de costes no será inmediata, puesto que, de entrada, los costes se incrementarán por la propia reestructuración y la ruptura de acuerdos con alguna aseguradora. Las consecuencias que el coronavirus acarreará al sector bancario en los próximos meses justifican por sí solas una fusión que, en otro caso, hubiera tenido que lidiarse con cuestiones políticas, ideológicas y autonómicas.
De esto y de la al parecer inmediata fusión entre La Caixa y Bankia hablo en este artículo publicado por el medio económico Cinco Días tanto en su edición en papel como en su edición digital
Las mejores soluciones de financiación
Abrir enlaceEn la situación actual, lograr financiación es todo un reto para las empresas, especialmente para las PYMES.
De ello hablo en esta extensa entrevista que me realizaron en Sector Ejecutivo donde además comento la reciente fusión entre Bankia y La Caixa, que como ha demostrado la encuesta de clima de Kreedit la mayoría de las pymes considera que será perjudicial para ellas.
PYMES: Cómo va a cambiar el mercado de la financiación
Abrir enlaceA partir de la primavera de 2021 las empresas se van a encontrar con un nuevo escenario económico, en el cual les va a ser muy difícil acceder a fuentes de liquidez. Sobre todo, va a ser más complicado acceder a la tradicional financiación bancaria. ¿Cómo mantener la solvencia?
Por un lado, van a llegar a ese periodo con una cuenta de resultados deteriorada como consecuencia de la crisis causada por el Covid-19 desde marzo de este año. Además, como sus balances mostrarán un sobrendeudamiento por la financiación adicional capturada para cubrir los pagos en los meses de baja actividad, los bancos serán más reacios a proporcionarles financiación.
Adicionalmente, en ese momento, los bancos tampoco contarán con el aval del ICO. A ello hay que sumar el profundo cambio que se va a producir en la relación entre las empresas y los bancos, lo que también dificultará el acceso de las empresas –especialmente las pymes− a la financiación bancaria. ¿Qué hacer en esta tesitura?
Podéis leer la respuesta a estos interrogantes en este artículo que escribí para Canal CEO.
¿Dónde está la banca?
Abrir enlaceLos nubarrones que acechan en el horizonte han asustado —¡y de qué manera!— a la banca tradicional, que lleva más de seis meses replegándose. Algunas entidades han desaparecido por completo del mercado de la financiación de pequeñas y medianas empresas.
Así lo explico en esta columna aparecida en la versión en papel del diario Expansión.
En ella cuento cómo hay quien aprovecha este repliegue de la banca tradicional para pegar un buen mordisco al pastel y arañar un poco más de cuota de mercado. Me refiero a algunas compañías de direct lending —la banca en la sombra— que han visto en este escenario su oportunidad para ganar visibilidad y negocio.
También explico cómo las pymes son las que más van a sufrir con la reducción de la financiación bancaria. A las dificultades que venían padeciendo por la reducción del ritmo de entrada de pedidos y una cierta caída de márgenes, se va a sumar la necesidad de amortizar antes de lo esperado la deuda bancaria a corto plazo. Y ello, en muchos casos, es materialmente imposible.
Binomio pyme-crédito
Abrir enlaceLos grandes grupos bancarios españoles no han salido bien parados del último test de estrés llevado a cabo por la Autoridad Bancaria Europea hace sólo unas semanas. De los 48 bancos analizados, Santander ha quedado en la posición 32ª, CaixaBank en la 34ª, BBVA en la 37ª y Banco Sabadell en la 43ª (el sexto por la cola).
Por lo que respecta a la banca mediana y pequeña española –no analizada en dicho test–, nos encontramos con alguna entidad que ya manifestó su decisión de abandonar España; otras que están en venta, pero sin comprador interesado; y otras con incrementos de mora alarmantes.
Es especialmente necesario tratar de estabilizar la financiación ante la inminente restricción y contracción del crédito bancario. En este sentido, se sugiere incrementar la diversificación de las fuentes de financiación.
Nuevamente, se tendrá que priorizar la viabilidad por encima de la rentabilidad. Una vez más, la restricción del crédito va a poner en riesgo la continuidad de muchas pymes. Por ello, cobrará especial sentido apoyarse, sin complejos, en asesores financieros independientes y cualificados para afrontar los años que vienen por delante.
Podéis leer mi reflexión completa a este respecto en la siguiente columna publicada por Expansión en la versión en papel del diario Expansión en su edición de Cataluña.
Evaluaciones
0.0
5 estrellas
4 estrellas
3 estrellas
2 estrellas
1 estrellas
{{ primeraLetraMayus(calificacion.titulo) }}
Comentario de {{ primeraLetraMayus(calificacion.nombre) }} {{ calificacion.cargo }} en {{ calificacion.nombre_empresa }} el {{ formatoFecha(calificacion.created_at) }}